Zum Hauptinhalt springen
Stand: 15.10.2026

Geerbtes Haus verkaufen 2026: Ablauf, Erbengemeinschaft, Steuer

Erbschein, Grundbuch, Miterben, Spekulationsfrist und ein leeres Haus: der Ablauf in sechs Schritten, mit Rechtsquellen, Rechenbeispiel und Checkliste zum Ausdrucken.

Auf einen Blick

Ein geerbtes Haus verkaufen Sie wie jedes andere, aber erst, wenn die Erbfolge nachgewiesen ist und alle Erben zustimmen. Steuerlich zählt das Kaufdatum des Erblassers: Liegt es mehr als 10 Jahre zurück, fällt keine Spekulationssteuer an.

Ablauf: Geerbtes Haus verkaufen in 6 Schritten

  1. Erbfolge nachweisen: Erbschein oder notarielles Testament. Das Grundbuchamt und der Notar verlangen einen Nachweis, wer geerbt hat (§ 35 GBO): einen Erbschein vom Nachlassgericht oder ein notarielles Testament bzw. einen Erbvertrag mit der Niederschrift über die Eröffnung. Ein handschriftliches Testament genügt dafür in der Regel nicht.
  2. Grundbuch berichtigen lassen. Im Grundbuch steht noch der Erblasser. Klären Sie mit dem Notar, ob Sie sich vor dem Verkauf mit dem Erbnachweis eintragen lassen müssen oder direkt an den Käufer übertragen können (§§ 39, 40 GBO).
  3. Einigung der Erben. Gehört das Haus mehreren Erben, können sie nur gemeinsam darüber verfügen (§ 2040 Abs. 1 BGB). Halten Sie Verkauf, Mindestpreis, Ansprechpartner und Aufteilung des Erlöses schriftlich fest, bevor das Inserat online geht.
  4. Spekulationsfrist prüfen. Die Frist von 10 Jahren rechnet ab dem Kauf durch den Erblasser, nicht ab dem Erbfall (§ 23 Abs. 1 S. 3 EStG). Liegt der Kauf weniger als 10 Jahre zurück, prüfen Sie die Steuer vor dem Verkauf.
  5. Räumen und Unterlagen sammeln. Haus entrümpeln, Zählerstände notieren, Versicherung informieren. Energieausweis besorgen: Sie müssen ihn spätestens bei der Besichtigung vorlegen. Grundbuchauszug, Pläne und Wohnflächenberechnung zusammenstellen.
  6. Leere Räume zeigen und verkaufen. Inserat mit Fotos aller Räume erstellen, leere Räume virtuell einrichten, Besichtigungen durchführen, Kaufvertrag beim Notar beurkunden. Alle Erben unterschreiben beim Notar oder lassen sich mit beglaubigter Vollmacht vertreten.

Checkliste Erbimmobilie verkaufen zum Ausdrucken

0 von 28 Punkten erledigt

Erbe und Eigentum
Erbengemeinschaft
Haus und Unterlagen
Vermarktung

Spekulationssteuer bei geerbter Immobilie: die Frist des Erblassers zählt

Regel: Steuerpflichtig ist der Gewinn, wenn zwischen Anschaffung und Verkauf nicht mehr als 10 Jahre liegen (§ 23 Abs. 1 S. 1 Nr. 1 EStG). Bei einem Erbe wird Ihnen die Anschaffung durch den Erblasser zugerechnet (§ 23 Abs. 1 S. 3 EStG): Die Frist läuft ab dessen Kauf weiter, sie beginnt nicht mit dem Erbfall neu.

Formel: Gewinn = Verkaufspreis − (Anschaffungskosten des Erblassers + Anschaffungsnebenkosten + Herstellungs- und Ausbaukosten − in Anspruch genommene Abschreibungen) − Verkaufskosten. Steuer ≈ Gewinn × persönlicher Grenzsteuersatz, ohne Solidaritätszuschlag und Kirchensteuer.

Steuerfrei bleibt der Verkauf, wenn

  • der Kauf durch den Erblasser mehr als 10 Jahre zurückliegt,
  • das Haus zwischen Anschaffung und Verkauf ausschließlich oder im Verkaufsjahr und in den beiden Vorjahren zu eigenen Wohnzwecken genutzt wurde (§ 23 Abs. 1 S. 1 Nr. 1 S. 3 EStG); ob dabei die Nutzung durch den Erblasser mitzählt, lassen Sie steuerlich prüfen,
  • der Gesamtgewinn aus privaten Veräußerungsgeschäften im Kalenderjahr unter 1.000 € liegt. Das ist eine Freigrenze, kein Freibetrag: Ab 1.000 € ist der ganze Gewinn steuerpflichtig.

Beispiel: Erblasser kaufte 2019, Verkauf 2026

Die Mutter kaufte das Haus am 01.07.2019 für 200.000 €. Die Tochter erbt und verkauft am 01.07.2026 für 260.000 €. Die 10-Jahres-Frist läuft bis 01.07.2029, der Verkauf ist also steuerpflichtig. Annahmen dieses Beispiels: keine Eigennutzung, keine Abschreibungen, keine Anschaffungsnebenkosten, und dies ist der einzige private Veräußerungsgewinn im Jahr. Hat die Mutter selbst im Haus gewohnt, kann die Ausnahme für Eigennutzung greifen: lassen Sie das prüfen.

PostenBetrag
Verkaufspreis260.000 €
− Anschaffungskosten des Erblassers200.000 €
− Verkaufskosten10.000 €
= Gewinn50.000 €
= Steuer (bei angenommenem Grenzsteuersatz 35 %)17.500 €

Hätte die Tochter erst nach dem 01.07.2029 verkauft, wäre derselbe Gewinn steuerfrei. Liegt Ihr Verkauf nah am Stichtag, lassen Sie den Termin vorher steuerlich prüfen. Mit eigenen Zahlen rechnen Sie im Spekulationssteuer-Rechner.

Erbschaftsteuer ist eine andere Steuer
Die Erbschaftsteuer fällt auf den Erwerb durch Erbfall an, nicht auf den Verkauf. Freibeträge und Steuersätze regeln §§ 16 und 19 ErbStG. Diese Werte liegen in unserer geprüften Regeldatenbank nicht vor, deshalb nennen wir hier keine Zahlen. Fragen Sie das Erbschaftsteuer-Finanzamt oder eine Steuerberatung.

Erbengemeinschaft: Haus verkaufen, wenn mehrere geerbt haben

Mehrere Erben bilden eine Erbengemeinschaft. Über das Haus können sie nur gemeinsam verfügen (§ 2040 Abs. 1 BGB). Für den Notar heißt das: Alle Miterben unterschreiben den Kaufvertrag oder lassen sich vertreten. Am schnellsten ist die Einigung. Kommt sie nicht zustande, bleiben zwei Wege:

WegRechtsgrundlageWas Sie wissen sollten
Einigung aller Erben§ 2040 BGBSchnellster Weg. Preis, Ansprechpartner und Aufteilung schriftlich festhalten.
Eigenen Erbteil verkaufen§§ 2033, 2034 BGBNotariell zu beurkunden. Bei Verkauf an Dritte haben die Miterben ein Vorkaufsrecht. Sie verkaufen Ihren Anteil am Nachlass, nicht das Haus.
Teilungsversteigerung§ 2042 BGB, §§ 180 ff. ZVGJeder Miterbe kann sie beim Amtsgericht beantragen, sofern das Testament die Auseinandersetzung nicht ausschließt (§ 2044 BGB). Letztes Mittel: Der Preis entsteht in der Versteigerung, nicht am Markt.

Die Kosten von Beurkundung, Auflassung und Grundbucheintragung trägt nach § 448 Abs. 2 BGB der Käufer, sofern im Vertrag nichts anderes steht. Den Energieausweis müssen Sie als Verkäufer spätestens bei der Besichtigung vorlegen (§ 80 GModG, vormals GEG).

Leeres geerbtes Haus: Räume virtuell einrichten

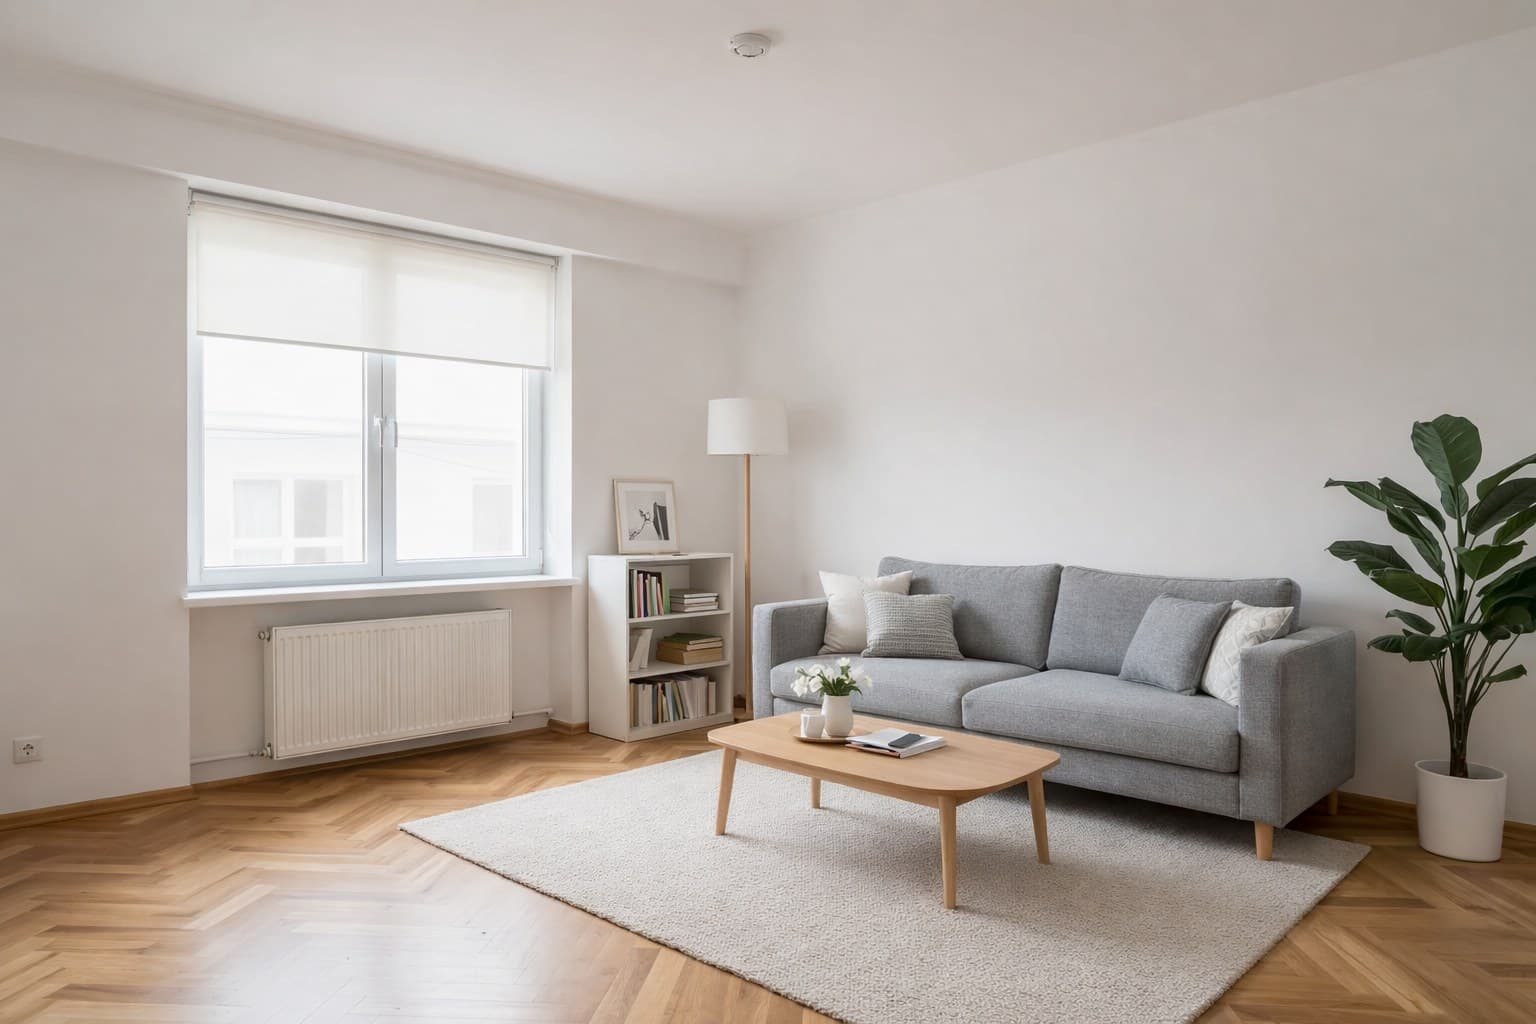
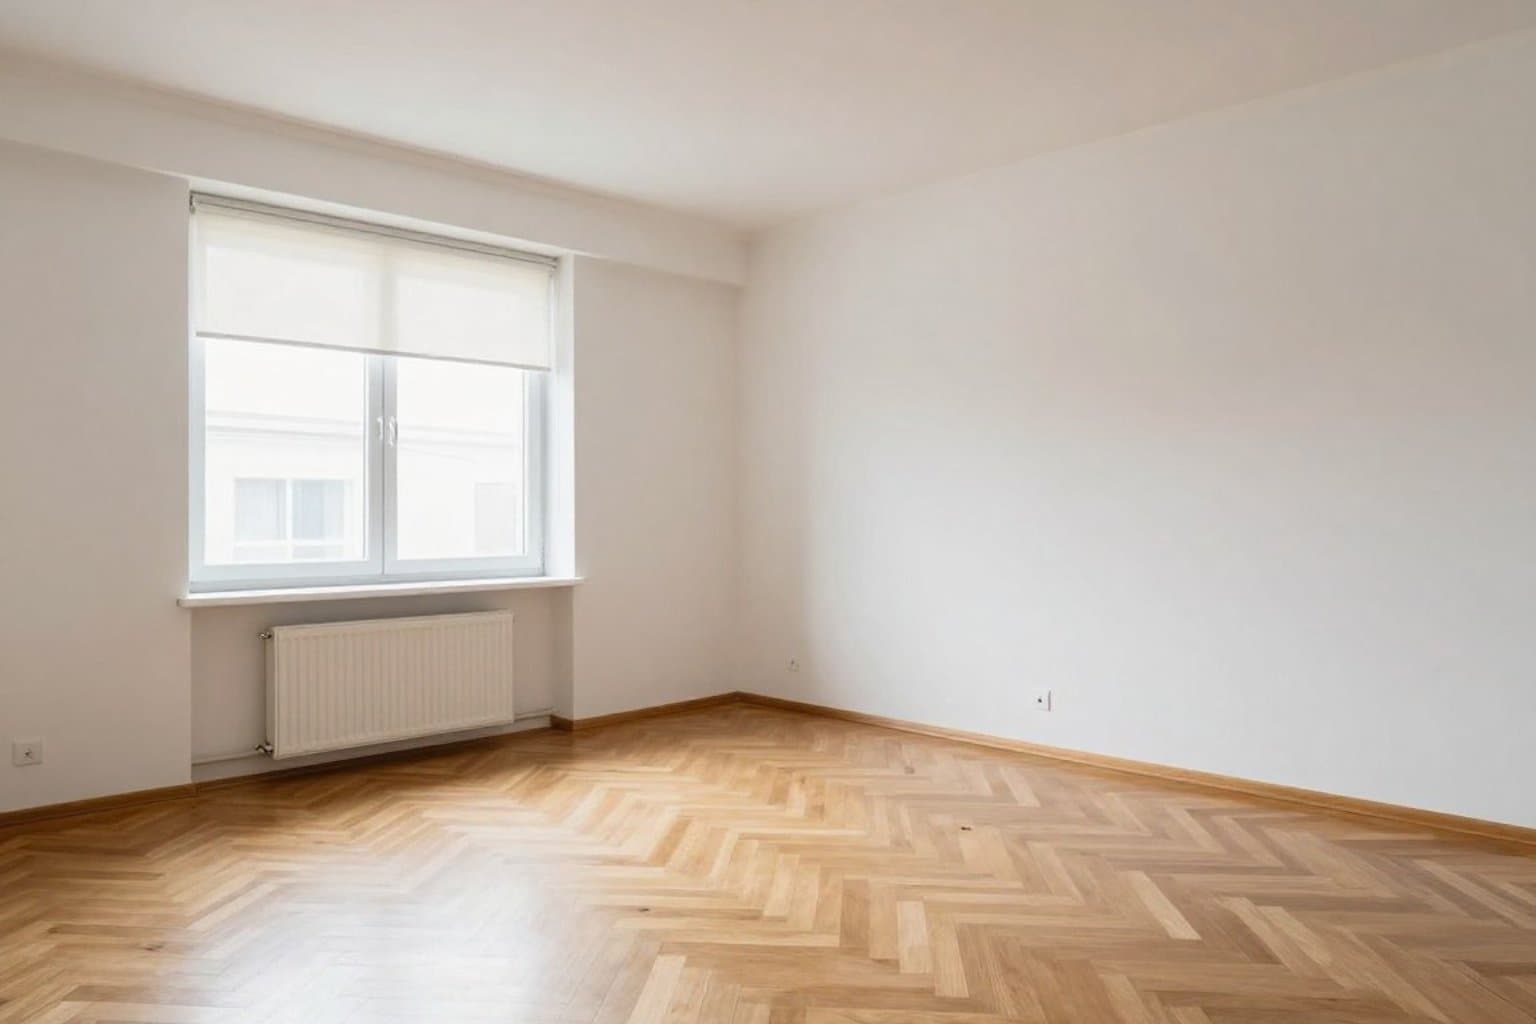
Nach der Räumung steht das Haus leer. Auf Fotos wirken leere Räume kleiner, Käufer erkennen schlecht, wo Sofa, Bett und Esstisch stehen. Laden Sie unten ein Foto eines leeren Raums hoch: Sie sehen sofort Vorher und Nachher. Kennzeichnen Sie eingerichtete Bilder im Inserat als Visualisierung.

Derselbe Raum virtuell eingerichtet
Leerer Raum in einem geerbten Haus
Vorher: leer
Nachher: virtuell eingerichtet

Ein Foto, höchstens 10 MB. JPEG, PNG oder WebP.

Angaben zum Objekt

Nur was hier steht, darf im Exposé als Tatsache auftauchen. Leer lassen ist besser als raten.

Für Privatverkäufer

Ihre Immobilie heute noch verkaufsfertig – ohne Makler, ohne Fotograf.

Sie laden Fotos hoch, wir erledigen den Rest. Ihr Inserat kann heute noch online gehen.

Privat-Paket: 29 € einmalig. Kein Abo.

Das ist alles drin:

  • 1 Inserat
  • 10 Staging-Bilder (je bis 3× neu generieren)
  • 3D-Grundriss
  • PDF-Exposé
  • Flythrough-Video
  • 10 Social-Media-Posts

In Deutschland berechnet ein Makler Verkäufern bei 400.000 € Kaufpreis typischerweise 3,57 % inkl. MwSt. = 14.280 €. Das Privat-Paket kostet 29 €.

14 Tage Geld-zurück-Garantie – ohne Begründung.

Häufige Fragen: Geerbtes Haus verkaufen

Nur, wenn zwischen dem Kauf durch den Erblasser und Ihrem Verkauf nicht mehr als 10 Jahre liegen. Als Erbe übernehmen Sie das Anschaffungsdatum des Erblassers (§ 23 Abs. 1 S. 3 EStG). Hat der Erblasser das Haus vor mehr als 10 Jahren gekauft, ist der Gewinn steuerfrei. Innerhalb der Frist bleibt der Verkauf steuerfrei, wenn das Haus seit der Anschaffung ausschließlich oder im Verkaufsjahr und in den beiden Vorjahren zu eigenen Wohnzwecken genutzt wurde (ob die Nutzung durch den Erblasser mitzählt, lassen Sie steuerlich prüfen), oder wenn Ihr Gesamtgewinn aus solchen Geschäften im Jahr unter 1.000 € liegt (Freigrenze).
Ja. Über das Haus können die Erben nur gemeinsam verfügen (§ 2040 Abs. 1 BGB); ohne Mitwirkung aller Miterben kann das Eigentum nicht auf den Käufer übergehen. Auswege: eine Einigung, der Verkauf Ihres eigenen Erbteils (notariell; bei Verkauf an Dritte haben die Miterben ein Vorkaufsrecht nach § 2034 BGB) oder als letztes Mittel die Teilungsversteigerung nach §§ 180 ff. ZVG, sofern das Testament die Auseinandersetzung nicht ausschließt (§ 2044 BGB).
Nicht immer. Das Grundbuchamt akzeptiert als Nachweis der Erbfolge einen Erbschein oder ein notarielles Testament bzw. einen Erbvertrag mit Eröffnungsniederschrift (§ 35 GBO). Liegt nur ein handschriftliches Testament vor, brauchen Sie in der Regel einen Erbschein.
Wie bei jedem Hausverkauf trägt der Käufer nach § 448 Abs. 2 BGB die Kosten der Beurkundung des Kaufvertrags, der Auflassung und der Grundbucheintragung, sofern im Vertrag nichts anderes vereinbart ist. Die Kosten der Grundbuchberichtigung auf die Erben gehören nicht dazu.
Leere Räume wirken auf Fotos kleiner und kalt. Laden Sie ein Foto eines leeren Raums hoch und lassen Sie ihn virtuell einrichten. Kennzeichnen Sie solche Bilder im Inserat als Visualisierung und zeigen Sie das leere Originalfoto daneben.

Weitere Werkzeuge für Ihren Verkauf

Eugen Görtz — Gründer & Geschäftsführer, ImmoStage
Verfasst von

Eugen Görtz

Gründer & Geschäftsführer, ImmoStage

Eugen Görtz ist Gründer von ImmoStage. Vor der Gründung war er über 10 Jahre als Abteilungsleiter in einem Industrieunternehmen tätig — mit Verantwortung für Prozessoptimierung, Teamführung und Digitalisierung. Diese operative Erfahrung fließt direkt in die Produktentwicklung von ImmoStage ein: pragmatische Lösungen, die im Makler-Alltag funktionieren.

10+ Jahre Abteilungsleiter in der IndustrieGründer von ImmoStage (2024)Fokus: KI-Staging für DACH-MaklerDSGVO & EU-Compliance
LinkedIn Profil
Veröffentlicht: 2026-02-08
Aktualisiert: 2026-10-15
Lesezeit: 7 Min.